Экономика EdTech и инвестиционные тренды: как образовательные проекты зарабатывают по-новому
«Венчурное охлаждение» и кризис старой B2C-модели
-
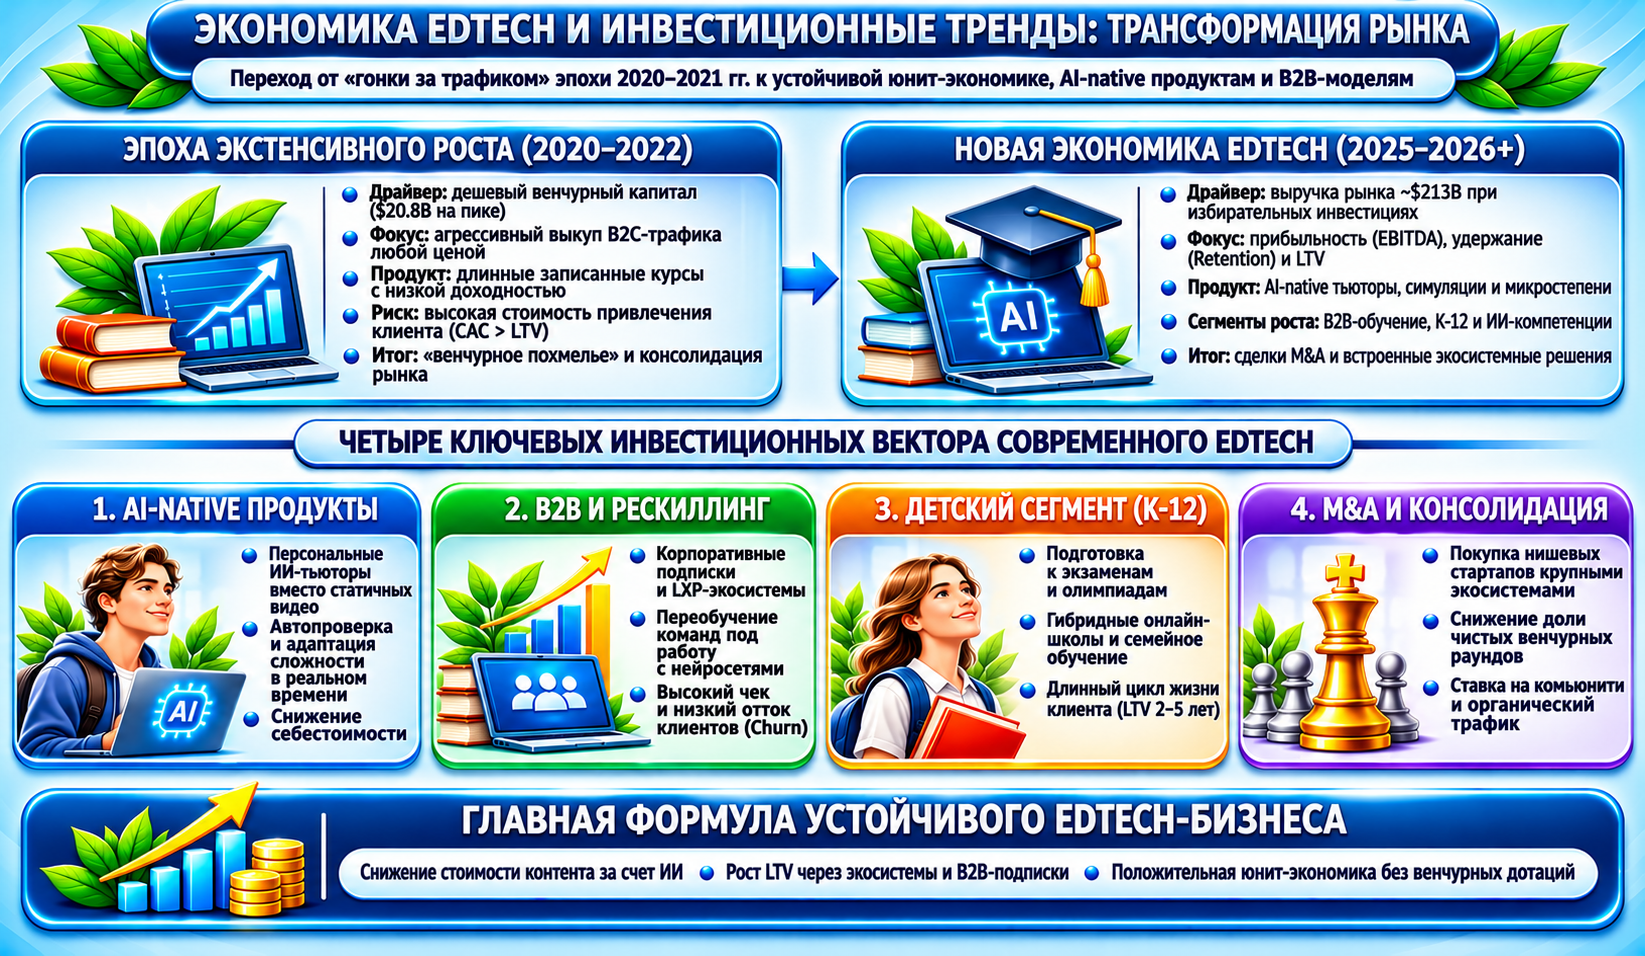
- Дорогая продажа и низкий LTV. Чтобы убедить взрослого человека купить дорогой годовой курс по смене профессии, компании тратили на маркетинг и отделы продаж до 40–50% от цены чека. При этом после окончания курса клиент уходил — повторных продаж почти не было, и стоимость привлечения (CAC) часто превышала пожизненную ценность клиента (LTV).
- Ловушка рассрочек и возвратов. Высокая доля покупок в рассрочку делала выручку на бумаге красивой, но приводила к кассовым разрывам, когда студенты бросали обучение на середине программы из-за усталости или потери мотивации.
Четыре магнита для капитала: во что инвестируют сегодня
- AI-Native образовательные платформы. Рынок искусственного интеллекта в образовании растет темпами выше 34–40% в год. Инвесторов больше не интересуют обычные «обертки» поверх языковых моделей — капитал идет в платформы, где ИИ выступает персональным репетитором, проверяет сложные открытые задания и снижает себестоимость сопровождения одного ученика в десятки раз.
- Корпоративный B2B-сегмент и рескиллинг. Компании столкнулись с острым дефицитом кадров и необходимостью срочно переобучать сотрудников работе с нейросетями. B2B-контракты дают предсказуемую подписную выручку (ARR), высокий средний чек и низкий отток клиентов по сравнению с розничным рынком.
- Детское образование (K-12) и подготовка к экзаменам. В России и странах Азии именно детский сегмент стал главным локомотивом роста. Родители не экономят на будущем детей, а цикл жизни клиента в онлайн-школе или на платформе репетиторов длится от 2 до 5 лет, что делает юнит-экономику максимально устойчивой.
- Инфраструктура и встроенное обучение. Вместо создания отдельных порталов разработчики встраивают микрообучение и подсказки прямо в рабочие инструменты — CRM-системы, графические редакторы и корпоративные мессенджеры.
Эпоха M&A и комьюнити: как меняются правила игры для основателей
-
- Ставка на комьюнити вместо холодной рекламы. Когда стоимость клика в рекламных сетях бьет рекорды, главным активом становится закрытое сообщество выпускников, медиа и реферальный маркетинг, снижающие стоимость привлечения клиента до минимума.
- Гибридные модели (Phygital). Чистый онлайн упирается в усталость людей от экранов. Наиболее высокую капитализацию получают проекты, объединяющие цифровые ИИ-тренажеры с живыми офлайн-лагерями, буткемпами, очными клубами и менторскими сессиями.
| Экономический параметр | Эпоха венчурного бума (2020–2022) | Зрелый рынок EdTech (2025–2026+) | Бизнес-последствия для индустрии |
|---|---|---|---|
| Главный источник капитала | Венчурные фонды, вкладывающие деньги в быстрый захват доли рынка. | Собственная прибыль компаний, стратегические инвесторы и сделки M&A. | С рынка уходят убыточные проекты, живущие только за счет новых раундов. |
| Ключевая метрика успеха | Темпы роста выручки (GMV) и количество новых регистраций любой ценой. | Положительная EBITDA, соотношение LTV/CAC и удержание клиентов (Retention). | Компании фокусируются на качестве продукта и доходимости, а не на агрессивных продажах. |
| Доминирующий формат продукта | Предзаписанные видеокурсы с кураторами-людьми (высокие затраты на ФОТ). | AI-native платформы, адаптивные тренажеры и микрообучение. | Кратно снижается себестоимость обучения одного студента при росте персонализации. |
| Локомотив спроса | Взрослый B2C-сегмент (курсы по смене профессии и входу в ИТ). | Корпоративный B2B-сегмент, детский K-12 и обучение навыкам работы с ИИ. | Спрос смещается от «покупки мечты о новой жизни» к измеримым прикладным навыкам. |
| Маркетинговая стратегия | Массовый выкуп перформанс-трафика и холодные воронки вебинаров. | Контент-маркетинг, медиа, бренд-амбассадоры и закрытые профессиональные комьюнити. | Выигрывают проекты с высоким доверием аудитории и сильным сарафанным радио. |
Индустрия EdTech окончательно вышла из подросткового возраста. Времена, когда можно было упаковать набор видеолекций в красивый лендинг и привлечь миллионные инвестиции, прошли. Сегодня капитал и доверие пользователей получают те проекты, которые соединяют сильную педагогику, искусственный интеллект и здоровую юнит-экономику, превращая каждый вложенный рубль или доллар в измеримый рост компетенций человека.
Материалы для скачивания: чтобы проверить финансовую устойчивость образовательного продукта и перестроить монетизацию под новые инвестиционные стандарты рынка, используйте двухстраничный практический трекер «Юнит-экономика EdTech и карта монетизации проекта».
Внутри — дашборд ключевых метрик продукта (LTV/CAC, доходимость COR и доля органического трафика), конструктор диверсификации выручки (B2C + B2B + ИИ-подписки), диагностика точек потери маржинальности и дорожная карта оптимизации экономики проекта на 90 дней. Скачайте шаблон в фирменном стиле для заполнения на компьютере или печати.
Редактируемый шаблон (2 страницы А4): панель юнит-экономики (LTV/CAC, COR), конструктор гибридной монетизации, аудит утечек маржи и план роста на 90 дней.
 Загрузка…

 Перезагрузить документ
 Открыть в новой вкладке
Документ в формате А4 на 2 страницы полностью готов к заполнению или печати:
- Страница 1:
- Блок 1. Дашборд юнит-экономики и продуктовых метрик — таблица с 6 ключевыми показателями (LTV/CAC, срок окупаемости CAC, COR, доля органики, повторные покупки, валовая маржа), бенчмарками и чекбоксами статуса.
- Блок 2. Конструктор диверсификации выручки — матрица для балансировки долей моделей монетизации (Классический B2C, B2B и корпоративные пакеты, Подписка и микромодули, B2B2C / партнерство с наймом) и фиксации гипотез запуска.
- Страница 2:
- Блок 3. Аудит точек утечки прибыли и ИИ-оптимизация — чек-лист диагностики 4 типовых зон потерь с конкретными ИИ-инструментами и оценкой потенциальной экономии.
- Блок 4. Дорожная карта оптимизации экономики на 90 дней — поэтапный план работ на 3 спринта (Дни 1–30, Дни 31–60, Дни 61–90) с целевыми KPI и полем для ответственного.
- Памятка инвестора: Правило 40 в EdTech — выделенный итоговый блок с формулой (Темп роста YoY + EBITDA ≥ 40%) и ориентирами для разных стадий проекта.